当事務所は、横浜市中区石川町の元町商店街に事務所を構えており、法人設立、許認可申請、遺言書作成・相続手続などのお手伝いをしています。
今回のコラムは、「株式会社を設立する際に出てくる「実質的支配者」とは?該当する人の基準と決め方」についてです。
はじめに
会社設立の手続きを進めていたら、公証役場から『実質的支配者となるべき者の申告が必要』と言われて戸惑ってしまった
このようなご相談をいただくことがよくあります。
「実質的支配者」とは、一言で言えば、「その会社を実質的な支配することが可能となる個人」のことです。
この記事では、法人設立(株式会社・合同会社など)を検討されている方向けに、実質的支配者の意味や該当する人の判断基準をわかりやすく解説します。
「実質的支配者となるべき者」とは?
「実質的支配者となるべき者(※設立後は『実質的支配者』)」とは、会社の事業活動に対して実質的に大きな影響力・支配力を持つ個人(自然人)のことです。法人(会社)は対象外となり、最終的に行き着く「人間の個人」を指定する必要があります。
法人の透明性を高めるため、平成30年(2018年)以降、株式会社等の定款認証手続きにおいて、公証人に実質的支配者を申告することが義務付けられました。
「実質的支配者にあてはまる人の判断基準
実質的支配者が誰になるかは、「資本金の何%を出資しているか(議決権の保有割合)」によって優先順位が決まります。基本的には以下のステップで判定します。
| 判定ステップ | 該当する条件 | 実質的支配者となる人 |
|---|---|---|
| 第1優先 | 50%を超える株式(議決権)を 保有する人 | その1名のみ |
| 第2優先 | 50%は超えていないが、 25%を超える株式を保有する人 | 該当する全員 |
| 第3優先 | 25%超を保有する人も いない場合 | 代表取締役など、事業に深い 影響力を持つ人 |
具体的な出資パターン別の例
判断に迷いやすいケースをいくつかのパターンで見てみましょう。
パターンA:自分1人で100%出資して設立する場合
50%超を出資しているため、ご自分が実質的支配者になります。
パターンB:共同創業で「自分60%・パートナー40%」で出資する場合
ご自分1人が実質的支配者になります。50%超を保有している人が最優先となるため、40%のパートナーは申告不要です。
パターンC:友人3人で、それぞれ「40%・30%・30%」で出資する場合
50%超の人がいないため、25%超を保有している3人全員が実質的支配者になります。
このように、基本的には「誰が一番(あるいはどれくらい)出資しているか」に着目して判断します。
なぜ会社設立時に「実質的支配者」の申告が必要なのか?
「自分で作る会社なのに、なぜわざわざ申告しなければいけないの?」と感じる方もいらっしゃるかもしれません。この申告制度が導入された背景には、「法人の悪用防止」という国際的な背景があります。
マネーロンダリングやテロ資金供与を防止するため
実体性のないペーパーカンパニーや、真の所有者が隠された会社は、犯罪資金の洗浄(マネーロンダリング)やテロ組織への資金供与、脱税などに悪用されやすいリスクがあります。
そのため、国際機関(FATF:金融活動作業部会)からの要請を受け、日本でも平成30年(2018年)11月から、株式会社・一般社団法人・一般財団法人の設立時に「実質的支配者となるべき者」を公証人へ申告することが義務化されました。
実質的支配者の申告に必要な書類と手続きの流れ
実質的支配者の申告は、会社設立手続きの中の「定款認証」とセットで行います。
手続きの全体フロー
- 実質的支配者の特定(出資比率などから該当者を判定)
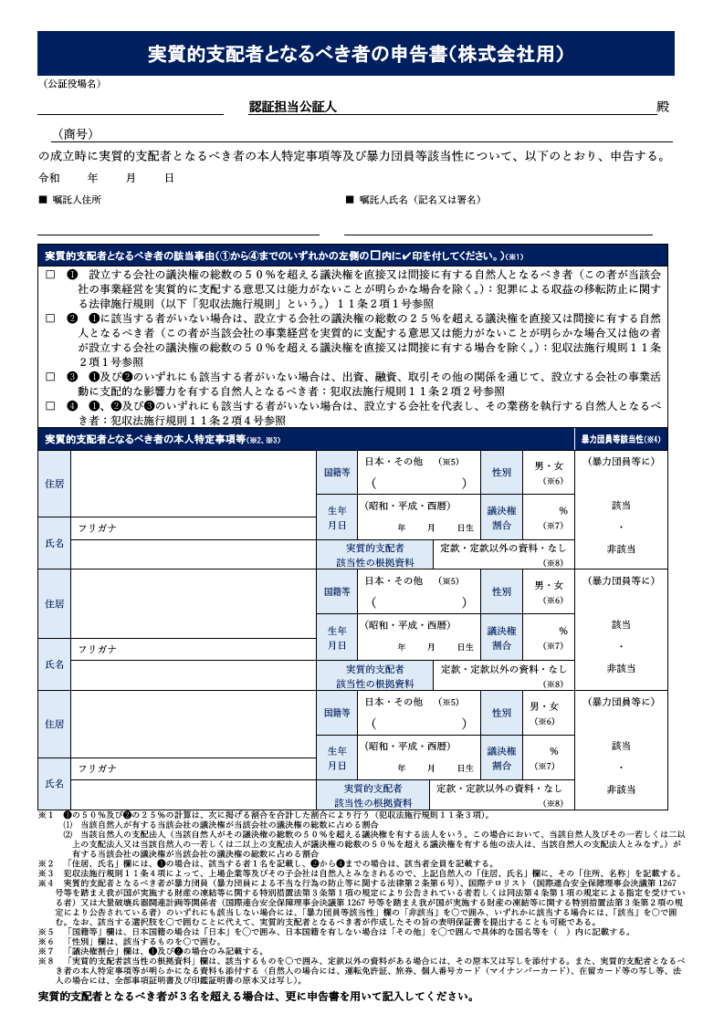
- 「実質的支配者となるべき者に関する申告書」の作成
- 定款の作成・公証役場への事前送付(申告書も併せて提出)
- 公証人による認証・受領
申告に必要な主な書類・情報
・実質的支配者となるべき者に関する申告書
・実質的支配者本人の本人確認書類
・定款(案)
・委任状(発起人以外が代理で手続きする場合)
申告書作成時の「よくあるミス」と注意点
申告書の作成自体はそれほど複雑ではありませんが、実務上、以下のような記載ミスで再提出になるケースが多く見られます。
住所表記が印鑑証明書と一致していない
申告書に記載する住所や氏名は、発行された印鑑証明書や本人確認書類の表記と完全に一致させる必要があります(例:「1丁目2番3号」と「1-2-3」の違いなど)。
「暴力団員等に該当しないこと」のチェック漏れ
申告書内には、実質的支配者や発起人が反社会的勢力に該当しない旨を誓約する項目があります。チェック漏れがあると認証が進みません。
議決権比率の計算ミス
複数で出資する場合、端数処理や計算間違いがないか改めて確認しておきましょう。
「実質的支配者情報登録制度」とは?
ここまで解説してきた公証役場での申告は「設立時」のものですが、実は会社設立後にも法務局で利用できる「実質的支配者情報登録制度」というものがあります。
法務局の「実質的支配者情報登録制度」とは?
法人設立後、法務局(登記所)に対して会社の実質的支配者に関する情報を申し出ることで、法務局から「実質的支配者情報一覧の保管等に関する申出書(写し)」の交付を受けられる制度です。
制度の目的は、法人の透明性を継続的に証明するためで、手数料は 無料です。
設立後にこの制度を利用するメリット
公証役場での申告は「設立時の1回限り」ですが、法務局の登録制度を利用して交付される書面は、主に金融機関での手続きで効果を発揮します。
法人口座の開設がスムーズになる
近年の法人口座開設審査は厳格化されています。法務局が発行する公的な証明書を提出することで、金融機関からの信頼度が上がり、審査がスムーズに進みやすくなります。
融資審査や大規模取引での信頼性向上
日本政策金融公庫や民間銀行からの融資審査、またはコンプライアンス基準の厳しい大手企業との取引開始時に、会社の透明性をアピールする材料になります。
「設立手続きが終わったら終わり」ではなく、今後の事業展開や資金調達を見据えて、法務局での登録制度も活用するのがおすすめです。
まとめ
今回は、法人設立時に避けては通れない「実質的支配者となるべき者」の定義や申告手続きについて解説しました。
この記事のポイント
・基本は「出資比率50%超」の人が該当(1人起業なら代表者自身)
・マネーロンダリング防止のため、公証役場での定款認証時に申告が必須
・記載ミスや表記ゆれがあると定款認証が滞るため注意が必要
・設立後は法務局の登録制度を活用することで口座開設や融資がスムーズに
会社設立時は、定款の作成や実質的支配者の特定、公証役場との事前打ち合わせ、管轄法務局への登記申請準備など、やらなければならない手続きが山積みです。
書類の不備で何度も公証役場や法務局へ足を運ぶことになると、本来集中すべき「事業の立ち上げ準備」に時間を割けなくなってしまいます。
当事務所では、定款作成や実質的支配者申告のサポートはもちろん、設立後の各種許認可申請まで見据えたトータルな法人設立サポートを行っております。
・自分の場合は誰が実質的支配者になるのか分からない
・手続きをすべて任せて、最短で事業をスタートさせたい
少しでもお悩みの方は、ぜひお気軽にお問い合わせください。